سعيد فؤاد في حواره مع صدى البلد:
- حزم التحفيز والتسهيلات الضريبية حققت 10% زيادة عن المستهدف وبطاقات بيضاء للممولين المتلزمين
- لا ضرائب جديدة ولا زيادة في الحالية
- إلغاء التقدير الجزافي للأنشطة الخاضعة للضريبة والفاتورة الإلكترونية وسيلة التعامل
- تنازلنا عن 11.5 مليار جنيه لدعم الحماية الاجتماعية
- إعفاء وحدات الغسيل الكلوي والأجهزة التعويضية من الضرائب بشروط
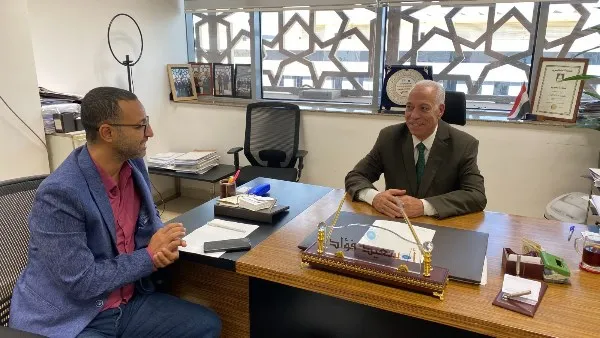
كشف الدكتور سعيد فؤاد، مستشار رئيس مصلحة الضرائب المصرية؛ عن اتخاذ مصلحة الضرائب المصرية سلسلة من الاجراءات الداعمة للمجتمع الضريبي من خلال التوسع في حزم التسهيلات والحوافز الضريبية.
وفي حوار خاص لـ "فؤاد" مع " صدي البلد" والذي أكد أن مصلحة الضرائب المصرية برئاسة رشا عبد العال؛ ليس لديها أي نوايا في فرض ضرائب جديدة أو رفع حالي للتسعير الضريبي، وإلي نص الحوار..
اقرأ أيضًا: مُقتربًا من الـ 54 جنيهًا.. ارتفاع جديد في أسعار الدولار بختام تعاملات اليوم
ما هي تفاصيل حزم التسهيلات الضريبية و كيف كانت النتائج؟
رؤية مصلحة الضرائب ووزارة المالية وفقًا لتوجهات الدولة من خلال اطلاق شعار " نقطة ومن أول السطر" لدعم المجتمع الضريبي و فتح صفحة جديدة مع الممولين والتعامل بمنطق الشراكة لدعم الاستثمار وبيئة الأعمال، فالضرائب ليست عائق ولكنها عامل مساعد للتعامل داخل كافة القطاعات الحكومية وذلك في يوليو 2024.
ومن هذا المنطلق تم اطلاق حزمة التسهيلات والحوافز الضريبية في نسختها الأولي في فبراير 2025؛ والتي تتضمن سلسلة من الحلول والمساعدات المقدمة للممولين والدخول عبر تعديلات تشريعية سواء في تعديلات قانونية و اللوائح المنظمة للعمل والتي استهدفت بصورة كبيرة في دمج الاقتصاد الموازي ودمجه داخل المنظومة الرسمية وتعزيز عمليات الإلتزام الطوعي و التجاوز عن المتأخرات السابقة.
بالإضافة للعمل علي حل كافة النزاعات القضائية وقرارات لجان الطعن نتيجة المحاسبات و التقديرات الضريبية؛ فمثلا في حالة تقديم الممول لإقرارات ضريبية عن سنوات سابقة فإنه يتم سداد قيمة الضريبة المستحقة مضافة لها 30% من ضريبة الإقرار وانهاء كافة النزاعات أو 40% في حالة تقديم الموافقات عن السنوات السابقة وبالتالي لا يوجد أي مشكلات بين الممولين ومصلحة الضرائب.
يتخوف المجتمع الضريبي من رفع أسعار الضرائب في الوقت الحالي ماذا عن تلك الاجراءات؟
أؤكد لك أن الحكومة ليس لدينا النية في زيادة الضرائب الحالية أو فرض ضرائب جديدة ولكن الفترة الراهنة هي تنازل على جزء من الحصيلة وبالتالي فإن مصلحة الضرائب تستمع بصورة مستمرة للمجتمع الضريبي وتقوم بتنفيذ متطلباته كما حدث خلال عام 2018 من رفع نسبة المساهمات التكافلية من الأنشطة الخاضعة للضريبة التي يدفعها الممول بنسبة 0.025% والتي تذهب لدعم منظومة التأمين الصحي الشامل وتم تفعيل تلك المقترحات خلال عام 2026 لتصبح تلك التكاليف واجبة الخصم من النشاط؛ فلو كانت حصيلة المساهمة التكافلية 50 مليار جنيه فإن هذه القيمة تم اعتمادها داخل مصلحة الضرائب أنها ضمن تكاليف العملية الانتاجية للنشاط وتخصم من أصل الضرائب المستحقة بما يعني أن الخزانة العامة ستتناول عن 11.5 مليار جنيه بما يمثل 22.5% لدعم الحماية الاجتماعية للممولين.
كما أننا لا يوجد أي نوايا في الوقت الحالي للتوسع الرأسي في المنظومة الضريبية فهي تعني زيادة في أعباء الضرائب علي الممولين أو فرض ضرائب جديدة عليهم، وأحب التأكيد أن مصر هي الأقل عالميا في نسبة الضرائب فضريبة القيمة المضافة في مصر تقدر بـ14% مقارنة بـ15% للدول الخليجية و 22.5% كضريبة دخل مقابل أكثر من 40 و 60% في دول اوروبية أخري
وبالتالي فنحن في الوقت الحالي نتوسع في المزيد من الاعفاءات والحوافز الضريبية بهدف التوسع الأفقي وحصر المجتمع ضريبيا ودخول أنشطة ضريبية جديدة مشمولة بالدعم والحوافز مثل قطاع التجارة الإلكترونية والذي تعد سوقًا كبيرًا في مصر، فقد قمنا بتقديم مبادرة لمن يرغب
وماذا عن دعم المشروعات الصغيرة والمتوسطة؟
بالإضافة لحوافز تم تقديمها للمشروعات الصغيرة والمتوسطة والتي تتضمن دمج الممولين ممن يقل حجم أعمالهم عن 20 مليون جنيه حيث يتم وضع نظاما ضريبا مسبطا دون أوراق ومستندات أو اللجوء للمحاسب القانوني وهو مايؤدي لإغلاق الطرق أمام أي نزاعات مستقبلية مع المصلحة .
وبناء عليه يتم تحصيل ضريبة علي ذلك النظام لا تتجاوز 0.4% من حجم الأعمال بشرط ألا تتجاوز 500 ألف جنيه ، و 0.5% ضريبة مستحقة حال وصول حجم الأعمال لأكثر من نصف مليون جنيه ولا تتعدى الـ2 مليون جنيه أو 1.5% ضريبة لمن يصل لـ10 ملايين ولا يتعدي 20 مليون جنيه؛ وبالتالي يحصل الممول علي فترة سماح لمدة 5 سنوات من الفحص الضريبي .
وهل هناك مزايا أخري؟
بالطبع هنك مزايا ضريبية أخرى يتم اعطاءها للممولين فيما يتعلق بضرائب الأجور والمرتبات يتم سدادها مرة واحدة كل عام اعتبارا من أول يناير بهدف اتاحة السيولة للممولين وتقليل الأعباء في التعامل مع مصلحة الضرائب المصرية شهريًا ، بجانب تقديم اقرار الضريبة علي القيمة المضافة مرة كل 3 شهور بواقع 4 مرات سنويًأ بدلاً من الإلتزام الشهري بتقديم تلك الضريبة.
كما يتم بموجب النظام الضريبي المبسط الإعفاء من ضريبة الدمغة و الرسوم الإدارية لتوثيق كافة المستندات والعقود و الإعفاء من نظام الخصم تحت حساب الضريبة من ضرائب الأرباح الرأسمالية.
ونجحت تلك الحوافز والتسهيلات في جذب قطاع كبير من الممولين واستعادة ثقتهم في الإجراءات الضريبية ورفع معدلات الحصيلة للخزانة العامة بصورة لحظية وسريعة و انهاء المنازعات الضريبية والحد من تكلفتها على الدولة؛ ضمن حزمة الاجراءات الضريبية المبسطة وهو ما حفز مصلحة الضرائب على تجديد العمل بقانون انهاء المنازعات الضريبية.
ما نتائج الحوافز الضريبية علي الحصيلة؟
و ساعدت كل هذه الجهود التي وجه بها أحمد كجوك، وزير المالية و رشا عبد العال، رئيس مصلحة الضرائب؛ في نمو الإيرادات الضريبية بدون أعباء علي الممولين؛ بنسبة 30% عن الفترة المماثلة من العام السابق و10% عن المستهدف؛ نظرًا للاعتماد بصورة كبيرة علي عمليات ميكنة الاجراءات الضريبية بما في ذلك " الإقرارات، والفحص المميكن، ومنظومة الفاتورة الإلكترونية و الإيصال الإلكتروني"
وماذا عن الحزمة الثانية من الحوافز؟
النسخة الثانية من الحوافز الضريبية ساعدت في العمل علي حل مشكلات الممولين الملتزمين والمنتظمين في سداد إلتزاماتهم لو بالتقسيط؛ حيث يتم منحهم بطاقات بيضاء تساعدهم في التعامل الشخصي مع المصلحة لحل كافة مشكلاتهم؛ فالحزمة الجديدة تضمنت عددًا من الأنشطة من الخضوع للضريبية خصوصًا وحدات الغسيل الكلوي ومستلزماتها وهو ما يساعد بصورة كبيرة على تحسين جودة الخدمات الطبية المقدمة للمواطنين خصوصًا الطبقات الأولى بالرعاية والتكاليف على المستشفيات؛ بالإضافة للضرائب علي شركات المقاولات والتي كانت 14% + 5% ضريبة جدول، حيث تم الإكتفاء بـ14% فقط كضريبة قيمة مضافة ويكون للممول خصمها من مدخلات الانتاج لصالح نشاطه.
ماذا عن الاعفاءات الممنوحة؟
وكذلك الأجهزة التعويضية يتم معاملاتها كضريبة الآلات ومعدات ويتم تعليق الضريبة 5% إذا كانت معدة للاستخدام الشخصي، بالإضافة إلي الضرائب المقررة علي التصرفات العقارية بنسبة 2.5% حيث تم محاسبة الممول في حال تعدد بيع الوحدات أو العقارات بنفس نسبة الضريبة ما لم يكون هناك أي أنشطة تجارية له أو اعتبارها أنها من باب التجارة والتربح أو ليس نشاطًا رئيسيًا له وبالتالي الممول ليس مطلوبًا منه تقديم إقرار ضريبي أو فتح ملفًا لدى المصلحة.
كما قامت المصلحة باطلاق إبلكيشين موبايل خاص بالتصرفات العقارية علي مستوى منطقة القاهرة الكبري والإسكندية، يمكن للممول سداد الضريبة لحظيا من خلال ذلك التطبيق وتقديم الاقرار بمجرد ارفاق الأوراق والمستندات الخاصة بالتصرف العقاري يتم حساب الضريبة وتحصيلها إلكترونيا والحصول علي مخالصة دون تكبد عناء الذهاب للمصلحة أو المأموريات الضريبية.
تنشيط بورصة الأوراق المالية تم إعفاء الشركات الراغبة في الإنضمام للبورصة وفقا للشروط المعلنة لمصلحة الضرائب؛ فإنها ستحصل على نسبة 15% خصم من الضرائب المستحقة علي ضريبة الأرباح التجارية والصناعية و شركات الأموال وما في حكمها، وهو ما يعزز الاستثمارات في البورصة المصرية .
وماذا عن طلبات الممولين للحصول على الاستفسارات والمشكلات؟
تم انشاء وحدة الرأي المسبق وهي برئاسة رشا عبد العال رئيس المصلحة؛ تقوم هذه الوحدة في تقديم الرأي والاستشارة والاستفسار لأي مستثمر يرغب في بدء نشاطه في مصر سواء كان مستمثر محلي أو أجنبي، ويقوم المتخصصون بالرد عليه فورًا وبحد أقصي 30 يومًا وتقديم المشورة اللازمة وبالرغم من ذلك فإن الاستشارة لا تكون ملزمة للممول في ممارسة النشاط أم لا ولكنها تصبح ملزمة لمصلحة الضرائب في التطبيق عند مباشرة النشاط.
بالاضافة لوحدة دعم المستثمرين تم انشاءها برئاسة رئيس المصلحة لتلقي أي مشكلة أو استفسار أو ملاحظة مع المستثمرين الفعليين بحيث تكون المصلحة وسيط بين الممول والمأمورية المختصة وتقوم بحل المشكلة وقد ساعدت بصورة كبيرة في تحسين الصورة الذهنية للمصلحة فنحن ندعم الممولين ولسنا مراقبين لها؛ إذ بلغت تم حل أكثر من 50% من المشكلات المعروضة في الوقت الحالي وبالتالي فإن الحد الأقصي لحل المشكلات التي يقدمها المستثمرين 15 يومًا .
ما هي التوسعات التي تقومون بإجراءها في الوقت الحالي لرفع مستويات رقمنة الضرائب؟
بدأت عمليات ميكنة كافة المعاملات المالية في عام 2018 بموجب قرار من وزير المالية بحيث يتم العمل داخل مصلحة الضرائب بإلزام الدفع إلكترونيا للمعاملات التي تصل لـ 1000 جنيه مع امكانية التجاوز للمبالغ الأقل مع التأكيد علي كافة التعاملات إلكترونيا.
وهناك توسعات تجريها مصلحة الضرائب في تفعيل أكبر لمنظومة الفاتورة الإلكترونية بما يضمن المحاسبة الدقيقة للأعمال والأنشطة التجارية والصناعية بالتوازي مع اجراءات إلغاء المحاسبة الجزافية أو التقديرية للممولين بدون فحص دفاتر أوتقديم مستندات وبالتالي فإن المصلحة قامت بإلغاء المادة 18 من قانون الضريبة علي الدخل والتي تتضمن الاتاحة للمنشآت الصغيرة والمتوسطة بالمحاسبة التقديرية وفقا لمحددات لوزير المالية؛ حيث ستكون المحاسبة وفقا لمستندات واقعية ومعاملات حقيقية وذلك بالنسبة لحجم الأعمال التي تقل عن 20 مليون جنيه وما يجاوزها أيضا.
وبالتالي ستكون الفترة المقبلة هي مساعدة الممول في تقديم الاقرارات الإلكترونية والتي تتضمن حجم الأعمال والمشتريات بما يقضي علي التقدير الجزافي للأعمال والأنشطة.
ماذا عن التعديلات التشريعية الجديدة؟
ونستهدف في مصلحة الضرائب المصرية وفقا لتوجيهات أحمد كجوك، وزير المالية؛ العمل علي حل كافة المشكلات التي تواجه الممولين بصورة جذرية ونهائية من خلال التعديلات على القوانين واللوائح دون الاقتصار علي زيادة الحصيلة الضريبية في الوقت الحالي ولكن علي المدي البعيد علي تنمية الحصيلة وتعزيز الثقة بين الإدارة الضريبية والممولين؛ فنحن في الوقت الحالي نتنازل عن بعض من الحصيلة الضريبية ولكن الهدف هو دعم أكبر وتوسيع دوائر الحصر الضريبي وبالتالي تؤدي هذه الاجراءات لتحقيق حصيلة لحظية والقضاء علي المنازعات الضريبية القائمة والتي كانت تكلف الخزانة العامة مليارات الجنيهات وكانت معدومة .