تستعد السوق المصرفية المصرية لمرحلة جديدة من التحول الرقمي، بعد حصول ثلاثة بنوك رقمية على موافقات من البنك المركزي المصري للعمل في السوق المحلية، وهي «وان بنك» التابع لبنك مصر، و«يومو» التابع للبنك التجاري الدولي، و«إيزي بنك» التابع لبنك QNB مصر، في خطوة تفتح الباب أمام توسع الخدمات المصرفية الإلكترونية وزيادة المنافسة بين البنوك.
وتثير هذه الخطوة تساؤلات حول مستقبل الفروع التقليدية، ومدى قدرة البنوك الرقمية على خفض تكلفة الخدمات المصرفية، إلى جانب الضوابط التي تضمن حماية أموال العملاء وبياناتهم من مخاطر الاختراق والاحتيال الإلكتروني.
اقرأ أيضًا: البنك المركزي: 2.2 مليار دولار زيادة في تحويلات المصريين بالخارج خلال أول 3 شهور من العام المالي
وفي هذا السياق، أكدت الدكتورة شيماء وجيه، الخبيرة المصرفية، أن القطاع المصرفي المصري يدخل بالفعل مرحلة جديدة مع التوسع في تأسيس البنوك الرقمية، مشيرة إلى أن الفترة المقبلة ستشهد زيادة الاعتماد على التكنولوجيا في تقديم الخدمات المصرفية، سواء من خلال البنوك الرقمية الجديدة أو عبر تطوير البنوك التقليدية لفروعها الإلكترونية.
وأضافت أن بعض البنوك الكبرى بدأت بالفعل في التوسع في نماذج الفروع الإلكترونية التي تعتمد على التكنولوجيا والأنظمة الآلية في تقديم الخدمات، بما يقلل الحاجة إلى التدخل البشري في عدد من المعاملات اليومية.
هل تختفي الفروع التقليدية؟
وأوضحت وجيه أن انتشار البنوك الرقمية لا يعني اختفاء الفروع التقليدية، مؤكدة أن القطاع المصرفي سيحتاج إلى استمرار التعامل المباشر مع العملاء في بعض الخدمات التي تتطلب حضورًا شخصيًا أو إجراءات لا يمكن تنفيذها بالكامل عبر المنصات الإلكترونية.
وتوقعت أن يؤدي التوسع الرقمي إلى تباطؤ نمو أعداد الفروع التقليدية، وربما تقلص بعضها تدريجيًا، مقابل زيادة الاعتماد على الفروع الإلكترونية والخدمات التي تقدم عبر التطبيقات والمنصات الرقمية.
وأشارت إلى أن التحول لن يحدث بصورة كاملة أو مفاجئة، وإنما سيكون تدريجيًا، مع استمرار البنوك التقليدية في تقديم الخدمات التي لا تزال تحتاج إلى التعامل المباشر مع العملاء.
هل تنخفض رسوم الخدمات البنكية؟
وفيما يتعلق بتكلفة التعاملات المصرفية، قالت الخبيرة المصرفية إن البنوك الرقمية قد تتمتع بتكاليف تشغيل أقل مقارنة بالفروع التقليدية، نتيجة انخفاض احتياجاتها إلى العمالة والمصروفات الإدارية وإيجارات الفروع الكبيرة، فضلًا عن تقليل استخدام الأوراق والمستندات وتكاليف الطباعة والتأمين والتشغيل.
وأضافت أن هذه الوفورات قد تنعكس على تكلفة تقديم الخدمات المصرفية على المدى الطويل، بما يتيح فرصًا لتقديم خدمات أكثر كفاءة وتنافسية للعملاء، لكنها ربطت حجم الانخفاض الفعلي بقدرة البنوك الرقمية على الانتشار وتوسيع قاعدة عملائها.
الأمن السيبراني وحماية أموال العملاء
وشددت وجيه على أن نجاح تجربة البنوك الرقمية يرتبط بقدرتها على توفير أنظمة قوية لحماية حسابات العملاء وبياناتهم، موضحة أن ذلك يتطلب تعزيز إجراءات الأمن السيبراني، وتطوير أنظمة الرقابة الإلكترونية والإنذار المبكر، إلى جانب تطبيق آليات تحقق آمنة قبل تنفيذ التحويلات والمعاملات المالية.
وأكدت أهمية التعاون بين إدارات المخاطر وتكنولوجيا المعلومات داخل البنوك، لبناء أنظمة قادرة على مواجهة محاولات الاختراق والاحتيال، والحفاظ على سرية البيانات والتحويلات والأرصدة المصرفية.
وأشارت إلى أهمية الدور الرقابي للبنك المركزي في وضع الضوابط المنظمة للعمل المصرفي الرقمي، بما يضمن حماية حقوق العملاء وتأمين الأنظمة المستخدمة في تقديم الخدمات.
منافسة جديدة بين البنوك الرقمية والتقليدية
ولفتت الخبيرة المصرفية إلى أن دخول البنوك الرقمية قد يدفع البنوك التقليدية إلى تطوير خدماتها وتسريع خطط التحول التكنولوجي، خاصة إذا نجحت الكيانات الجديدة في جذب العملاء وتقديم خدمات مماثلة بتكلفة أقل وسرعة أكبر.
وأوضحت أن تأثير هذه المنافسة على رسوم الخدمات المصرفية سيعتمد على حجم انتشار البنوك الرقمية، ومدى قدرتها على جذب شرائح جديدة من العملاء، ونسبة مساهمتها في إجمالي نشاط القطاع المصرفي.
وبين التوسع في البنوك الرقمية واستمرار الفروع التقليدية، تتجه السوق المصرفية المصرية إلى نموذج يجمع بين الخدمات الإلكترونية والتعامل المباشر، بينما يظل خفض تكلفة المعاملات وتعزيز الأمان وسهولة الوصول إلى الخدمات من أبرز العوامل التي ستحدد نجاح التجربة الجديدة.
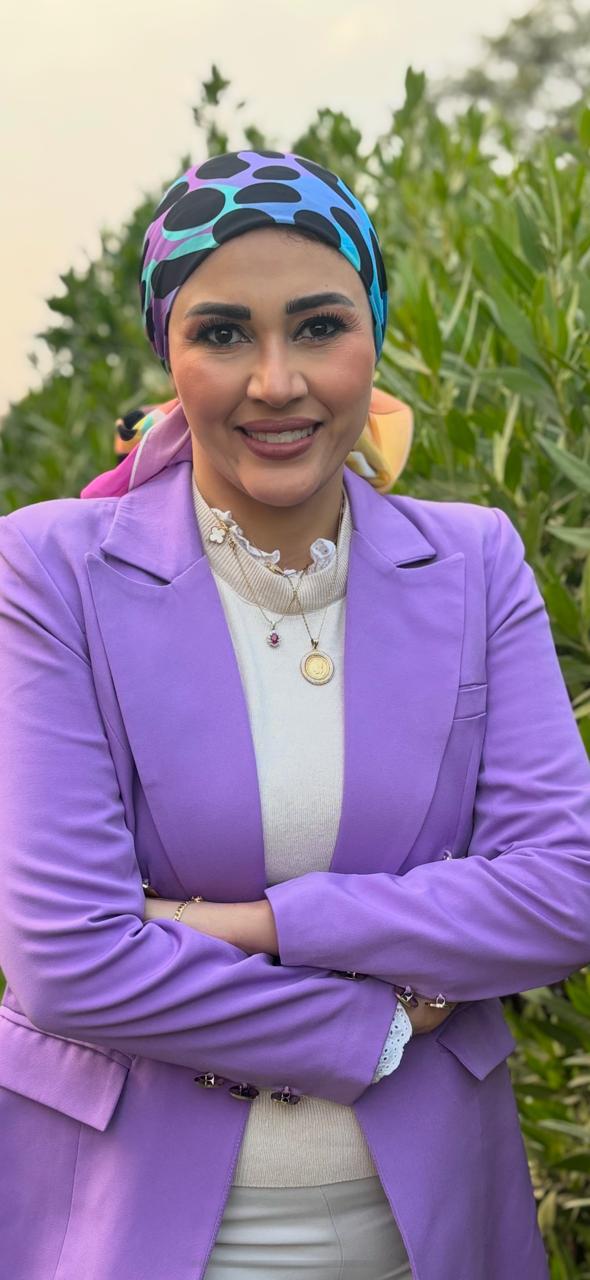
دكتورة شيماء وجيه الخبيرة الاقتصادية و المصرفية